





Prêt·e à passer à l'action ?
Le plus important est de commencer, à votre rythme.
Simuler mon projet
< 10 min pour se lancer
Avec le Plan d’épargne retraite Individuel (PER) Caracas, vous avez accès à un mode de gestion personnalisée : la gestion pilotée à horizon. Elle permet de gérer vos placements selon votre profil et votre situation, en prenant plus ou moins de risque en fonction du temps restant d’ici à votre départ à la retraite.
La gestion pilotée permet de déléguer la gestion de son épargne à un organisme gestionnaire spécialiste et expert afin de maximiser les performances de vos placements. Elle était déjà disponible pour d'autres produits d'épargne, mais elle prend une nouvelle ampleur avec le PER Caracas.
Avec le Plan d’épargne retraite individuel Caracas, elle vous est proposée par défaut, c’est-à-dire qu'en l’absence de décision contraire de votre part, la gestion pilotée devient la règle :
Vos versements sur le PER sont affectés de façon évolutive, afin d’optimiser le rendement de l’épargne et sécuriser peu à peu les sommes investies et les éventuels gains à mesure que le départ en retraite approche.
Le PER vous permet d'aller plus loin que la simple gestion pilotée et vous donne accès à la gestion pilotée à horizon : l'organisme gestionnaire de votre PER profite de l’horizon éloigné de la retraite pour placer votre argent sur des supports financiers considérés comme plus risqués et donc plus performants au début de votre PER afin de sécuriser vos placements au fur et à mesure afin de vous garantir la fin de votre investissement.
A savoir : si vous souhaitez continuer à faire vos propres choix d'investissement, la gestion libre reste toujours possible. Dans ce cas, afin de limiter les risques, n'oubliez pas de diversifier vos placements en répartissant votre épargne sur des supports différents qui n'évoluent pas dans le même sens face aux aléas économiques.
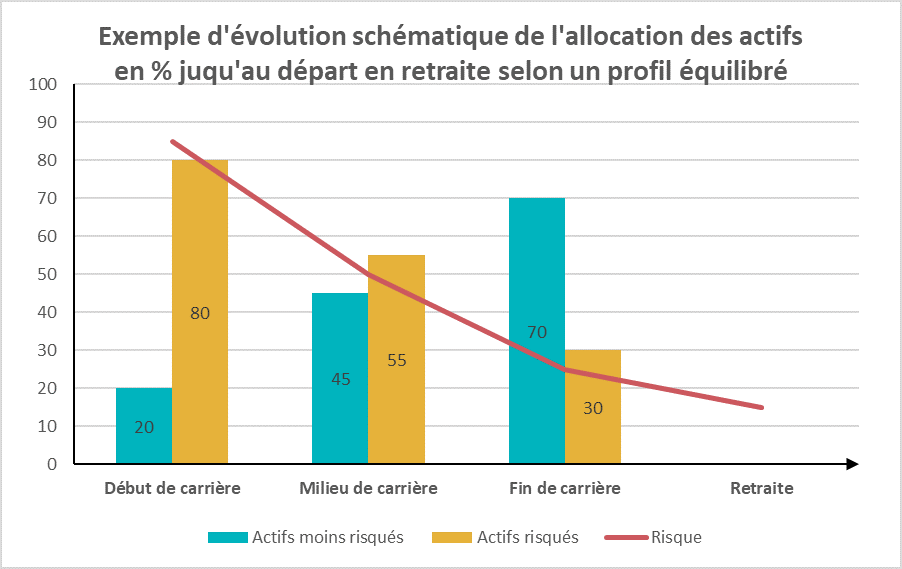
En plus de l'âge théorique de départ à la retraite, la part de l'épargne investie dans des actifs plus ou moins risqués varie en fonction d'un autre critère : votre profil d'investisseur, c'est-à-dire votre tolérance au risque. 3 profils sont ainsi possibles :
En fonction du profil choisi et de la durée restant avant la date de votre départ en retraite, la réglementation exige que l'épargne soit investie sur une part minimale d'actifs moins risqués, c'est-à-dire d'actifs dont l'indicateur de risque et de rendement est inférieur ou égal à 3.


