





Prêt·e à passer à l'action ?
Le plus important est de commencer, à votre rythme.
Simuler mon projet
< 10 min pour se lancer
La vraie question n’est pas « combien puis-je verser » mais « combien ai-je intérêt à verser ». Déterminer le bon montant pour son Plan Épargne Retraite demande méthode et pragmatisme : sécuriser une épargne de précaution, comprendre son intérêt fiscal, puis aligner le versement avec ses projets de vie et son horizon de retraite. En 2026, la loi de finances a fait évoluer deux règles importantes du PER, et les plafonds ont été revalorisés : de quoi affiner sa stratégie.
La loi de finances pour 2026 a apporté deux changements, sans toucher aux grands principes du PER.
Le report des plafonds non utilisés passe de 3 à 5 ans. Si vous ne consommez pas tout votre plafond de déduction une année, le reliquat reste mobilisable pendant les cinq années suivantes, au lieu de trois. Attention, la mesure ne s’applique qu’aux plafonds à partir de 2026 : ceux de 2023, 2024 et 2025 restent soumis à l’ancien délai de trois ans. Il faudra donc attendre 2031 pour pouvoir cumuler cinq années.
Les versements effectués à partir de 70 ans ne sont plus déductibles. Depuis le 1er janvier 2026, un versement volontaire réalisé par un titulaire âgé de 70 ans ou plus ne réduit plus son revenu imposable. En contrepartie, ces sommes sont traitées à la sortie comme des versements non déduits : le capital correspondant aux versements est exonéré d’impôt sur le revenu, seuls les gains sont imposés.
Avant d’ouvrir un Plan d’Épargne Retraite, il faut d’abord poser les bases. Le PER est un placement de long terme et les sommes placées sur un PER sont bloquées jusqu’à la retraite (sauf cas de déblocage exceptionnel) : il ne se choisit pas sur un coup de tête. Il faut d'abord avoir en tête sa capacité d'épargne et ce que vous pouvez bloquer sans compromettre votre équilibre financier.
Avant de penser rendement ou fiscalité, commencez par calculer votre capacité d’épargne : c'est-à-dire la part de vos revenus disponible une fois vos charges fixes, vos projets à court terme et votre épargne de sécurité couverts. Pour en savoir plus sur combien investir, retrouvez notre guide dédié.
Avant d’investir dans un PER, vous devez également disposer d’une épargne de précaution solide. Cette réserve doit idéalement couvrir entre 3 et 6 mois de dépenses courantes, et rester disponible à tout moment.
Le taux du Livret A est remonté à 1,7 % le 1er août 2026, après être descendu à 1,5 % en février. Il demeure un bon support pour cette poche de sécurité. Vous pouvez le compléter avec des comptes rémunérés ou des fonds monétaires, qui offrent plus de flexibilité pour votre trésorerie.
Une fois ce socle sécurisé, votre capacité d’épargne résiduelle devient votre marge de manœuvre à long terme. C’est elle qui peut être orientée vers le PER : une épargne dédiée à votre retraite, conçue pour croître dans la durée tout en optimisant votre fiscalité.
Chaque euro versé sur votre PER peut être déduit de votre revenu imposable, dans la limite d’un plafond annuel. Vous pouvez consulter notre guide complet sur les réductions d’impôts du PER ou simuler votre gain avec notre simulateur fiscalité PER.

Concrètement, si votre tranche marginale d’imposition (TMI) est de 30 %, un versement de 10 000 € vous fait économiser environ 3 000 € d’impôts. L’effet est encore plus fort si vous êtes imposé à 41 % ou 45 %.
💡 Rappel : La TMI ou tranche marginale d'imposition est le taux appliqué à la dernière fraction de vos revenus et non le taux de prélèvement. Pour la connaître, divisez votre revenu net imposable (1ère page de votre avis d'imposition) par votre nombre de parts fiscales, puis situez le résultat dans le barème ci-dessous.
C'est ce pourcentage qui vous permet de connaître la réduction d'impôts qui sera appliquée.
Exemple : avec un revenu net imposable de 69 000 € pour le foyer, une personne seule (1 part) a une TMI de 30 %. Un couple avec deux enfants (3 parts) a 23 000 € (69 000/3) : sa TMI est de 11 %. Un versement de 3 000 € fait économiser environ 900 € à la personne seule, mais seulement 330 € au couple.
Le mécanisme de calcul ne change pas, mais les montants évoluent avec le PASS (Plafond Annuel de la Sécurité Sociale), fixé à 48 060 € en 2026, contre 47 100 € en 2025.
Les plafonds personnels sont calculés sur l’année précédente (règle N-1), tandis que les plafonds professionnels se basent sur le bénéfice et le PASS de l’année en cours.
Votre avis d’imposition 2026, qui porte sur vos revenus 2025, mentionne la ligne « Plafond épargne retraite ». Elle additionne votre plafond 2026 et les reliquats non utilisés de 2023, 2024 et 2025.
Si vous êtes marié ou pacsé, vous pouvez aussi utiliser le plafond non consommé de votre conjoint, en cochant la case 6QR de la déclaration de revenus.
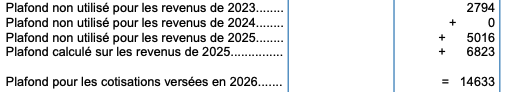
Dans l’exemple ci-dessus, le plafond pour les versements 2026 s’élève à 14 633 €. Il se décompose ainsi :
Le reliquat de 2023 est soumis à l’ancienne règle des trois ans : s’il n’est pas utilisé en 2026, il sera définitivement perdu. Il est donc à consommer en priorité.
Cela ne signifie pas qu’il faut forcément verser 14 633 €. Le bon montant dépend de votre capacité d’épargne et de votre trésorerie, comme nous le voyons ci-dessous.
Pour que la déduction s’applique à vos revenus 2026, vos versements doivent être effectués sur votre compte avant le 20 décembre 2026.
L’objectif n’est pas de verser le maximum possible, mais d’atteindre le niveau d’épargne où le gain fiscal reste optimal sans fragiliser votre trésorerie.
L’argent placé sur un PER est bloqué jusqu’à la retraite, sauf dans des cas précis : achat de la résidence principale, invalidité, décès du conjoint ou du partenaire de PACS, fin de droits au chômage, liquidation judiciaire ou situation de surendettement. Ces déblocages restent rares et encadrés. En clair, le PER ne doit jamais se substituer à une épargne de précaution, qui doit rester disponible pour les imprévus du quotidien.
En pratique, une fois votre épargne de précaution constituée, il est pertinent de consacrer entre 8 % et 15 % de votre patrimoine financier total à votre PER. Ce ratio garantit un équilibre entre disponibilité à court terme et performance à long terme.
Ne dépassez pas votre plafond fiscal annuel si votre objectif est avant tout fiscal. Au-delà, le versement reste utile pour la retraite, mais n’apporte plus de réduction d’impôt. Vous pouvez dans ce cas-là privilégier de compléter sur une assurance-vie.
Sur votre épargne mensuelle, vous pouvez affecter entre 3 % et 10 % de vos revenus à votre PER, selon votre âge et votre situation.
Avant 35 ans, privilégiez la régularité à petite échelle (3 à 5 %). Entre 35 et 45 ans, 5 à 8 % est un bon repère. Après 45 ans, quand les revenus sont plus stables et les besoins de liquidité moindres, viser 8 à 10 % devient cohérent.
La clé, c’est la constance : de petits versements mensuels produisent un effet cumulé significatif. Grâce aux intérêts composés et à la performance de long terme, ce flux régulier pèse plus qu’un versement ponctuel.
Pour les versements à titre personnel, la déduction fiscale dépend de votre TMI (tranche marginale d'imposition).
Si votre TMI est supérieure ou égale à 30 %, la déduction est quasiment toujours favorable : vous réduisez votre impôt tout en capitalisant pour la retraite.
Si vous êtes micro-entrepreneur au versement libératoire, la déduction n’allège pas l’impôt calculé sur votre chiffre d’affaires, mais peut réduire l’impôt du foyer si d’autres revenus sont imposés au barème.
Si votre TMI est faible, il peut être judicieux de verser sans déduction, pour profiter d’une sortie fiscalement neutre à la retraite.
Pour les versements à titre professionnel, il faut toujours déduire les versements sur un PER (dans les cas où cela s’applique).
Si vous avez 70 ans ou plus, la question ne se pose plus : depuis 2026, vos versements ne sont plus déductibles. Le PER garde un intérêt à la sortie, puisque le capital correspondant à ces versements est exonéré d’impôt sur le revenu. Mais l’assurance-vie devient souvent plus pertinente à cet âge, notamment pour la transmission. Si vous approchez de 70 ans, anticipez vos versements pour profiter de la déduction tant qu’elle est possible.
Non, détenir plusieurs PER n’apporte aucun bénéfice, même pour un TNS cumulant cotisations personnelles et professionnelles. Les plafonds de déduction sont globaux, et les cumuler ne permet pas d’augmenter les avantages fiscaux.
Un seul PER bien géré simplifie le suivi de la performance, la transparence des frais et la lisibilité des horizons d’investissement.
Si vous disposez de plusieurs PER, nous vous recommandons de transférer tous vos contrats sur un seul.
Pour un TNS, le choix entre versements personnels ou professionnels dépend principalement de l’utilisation des plafonds fiscaux disponibles. Nous l’expliquons en détail dans cet article d’aide.
Si vos plafonds personnels des années précédentes sont déjà utilisés, versez via l’entreprise, même avec un bénéfice modéré.
Si vos plafonds personnels sont encore disponibles, comparez selon le revenu :
À noter : les versements professionnels diminuent le plafond personnel de l’année suivante, hors la majoration de 15 % (neutre dans le calcul). D’où l’importance d’intégrer la situation fiscale du foyer dans la stratégie.
Enfin, il reste parfaitement possible de combiner les deux approches au cours d’une même année : une partie des versements peut transiter par l’entreprise, et l’autre être réalisée à titre individuel, selon la stratégie d’optimisation fiscale retenue.
Les micro-entrepreneurs soumis au versement libératoire n’ont pas d’avantage fiscal immédiat à déduire leurs versements PER, car leur impôt est calculé directement sur le chiffre d’affaires.
Mais si le foyer comprend d’autres revenus imposés au barème, la déduction peut rester partiellement intéressante.
Sinon, mieux vaut opter pour des versements non déductibles, fiscalement neutres à la sortie et plus simples à gérer.
Pour conclure, tentons de répondre à la question initiale : combien verser sur un PER en 2026 ? Eh bien, autant que votre équilibre personnel le permet, sans sacrifier votre flexibilité, et idéalement jusqu’à votre plafond fiscal si la trésorerie suit. Avec un report désormais étendu à cinq ans, il devient aussi plus facile de lisser vos versements dans le temps. Appuyez-vous sur des versements mensuels programmés, une allocation qui reste adaptée à votre horizon, et un suivi annuel. Votre futur vous remerciera.
Chiffres clés 2026 :


