




Prêt·e à passer à l'action ?
Le plus important est de commencer, à votre rythme.
Simuler mon projet
< 10 min pour se lancer
Vous avez décidé d’ouvrir un contrat d’assurance-vie ou de PER mais vous voulez comparer les prix. Arrivés sur la toile ou chatgpt, chacun dégaine sa communication en promettant d'être moins cher et plus performant que son voisin. Sur le papier, tant mieux : la concurrence tire les prix vers le bas et c'est plutôt une bonne nouvelle pour les épargnants.es.
Sauf que cette bataille se joue sur un seul chiffre, soigneusement mis en avant pour impressionner. Mais ce chiffre ne raconte qu'une petite partie de l'histoire.
Petit retour en arrière. Historiquement, le chiffre mis en avant par les acteurs de l'écosystème sont les frais de gestion sur unités de compte (UC). Pour les contrats d'assurance-vie, ils tournaient autour de 0,9% par an avant l'arrivée des premiers acteurs en ligne à partir des années 2000, qui l'ont fait progressivement baisser de 0,9% à 0,6%, puis 0,5% annuels. Un premier acteur a ensuite cassé les prix : 0,35% pour les tous premiers clients puis, 0,39% pour les autres. Réaction en chaîne : un second acteur dégaine encore plus fort avec 0,30% de frais de gestion sur UC annuels. Sur le papier, LE contrat le moins cher du marché.
Les frais de gestion (sur unités de compte) correspondent à ce que va prélever l'assureur/le distributeur pour "faire tourner" le contrat.
Sauf que si on creuse un peu ce ne sont pas les seuls frais qui vont s’appliquer. Prenons ce fameux contrat par exemple :
Total réel : 0,25 + 1,46 + 0,30 = environ 2,01% par an.
On est très loin du "contrat le moins cher du marché" en gestion déléguée. On est même, une fois tous les frais additionnés, dans la moyenne haute du secteur. D’après le rapport de l’Observatoire des tarifs bancaires, voici la moyenne des tarifs par produit :
Ce n'est pas de la malhonnêteté à proprement parler : les 0,30% annoncés sont bien réels. C'est juste qu'ils ne concernent qu'une brique parmi plusieurs dans la construction du coût total d'un contrat.
Que ce soit pour une assurance-vie ou un PER, il existe trois familles de frais qu’il faut absolument regarder avant de signer (frais que vous retrouverez sur presque tous les contrats). Nous verrons ensuite les frais dits optionnels, à bannir.
Ce sont ces frais-là qui sont les plus pernicieux. Rarement écrit ou en très petit, ils sont opaques et peuvent pourtant monter très haut. Ils peuvent également rétribuer l’assureur ou le courtier sous forme de rétrocessions et coûte d’autant plus cher au client final. Se pose alors la question du conseil. Votre conseiller choisit-il le fonds le plus adapté à votre situation ou celui qui le rémunère le plus ? Chez Caravel nous avons fait le choix de ne choisir que des ETFs ou fonds indexés avec les frais les plus bas et aucune rétrocession afin d’aligner nos intérêts.
*unités de compte
Un contrat peut afficher des frais sur UC ridiculement bas et compenser largement sur les deux autres lignes. C'est exactement ce qui s'est passé dans l'exemple ci-dessus.
Attention également aux frais dits optionnels comme les frais de versement, d’entrée, d’arbitrage ou de retraite. Il existe aujourd’hui des contrats comme Caravel où ces frais n’existent pas.
Exemple 1
Les frais ne se paient pas une seule fois : ils rognent votre capital chaque année et donc aussi les intérêts que ce capital aurait dû produire. C'est l'effet inverse des intérêts composés.
Prenons 100 000 € investis pendant 15 ans, avec un rendement brut de 5% par an :
Entre le meilleur et le pire scénario, l'écart dépasse 50 000 €, uniquement à cause des frais. Sur un PER, où l'argent reste bloqué encore plus longtemps, l'effet est encore plus important.
Exemple 2
L'exemple précédent utilisait un versement unique de 100 000 €, ce qui ne correspond pas au profil de la majorité des épargnant.es. Prenons un cas plus courant : 2 000 € de versement initial, puis 200 € par mois pendant 10 ans, pour un rendement de 5% par an.
Au bout de 10 ans, vous aurez versé au total 26 000 € (2 000 € + 200 € × 120 mois). Regardons ce que devient ce capital selon le niveau de frais :
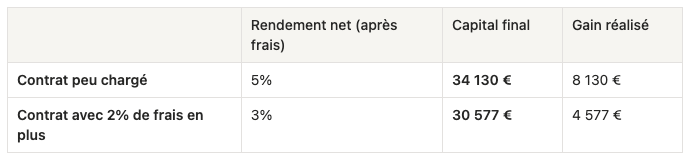
Écart final : environ 3 550 €, uniquement à cause de 2% de frais annuels en plus. C'est-à-dire que le contrat où les frais sont les plus importants a purement et simplement effacé plus de 40% de vos gains potentiels et tout ça sur un montant d'épargne modéré et sur seulement 10 ans. Lorsque l'horizon s'allonge (15, 20, 30 ans, comme c'est souvent le cas pour un PER ou une assurance-vie) cet écart se creuse de façon disproportionnée.
💡Rappel : Les performances passées ne présagent pas des performances futures, autrement dit même si vous souscrivez à un contrat dont les performances ont été très bonnes il n’y a pas d’engagement et aucune certitude sur la suite. En revanche pour les frais, ils seront bien là et viendront grignoter les gains réalisés.
Chez Caravel, on assume de ne pas jouer à ce jeu-là. Pas de chiffre isolé mis en avant en façade : on affiche le coût tout compris, addition faite, et on détaille chaque ligne pour que vous compreniez exactement ce que vous payez.
Concrètement, nos frais de gestion annuels, qui regroupent la gestion déléguée, les frais sur UC prélevés par l'assureur et les frais des supports financiers, plafonnent à 1,23% par an sur l'assurance-vie et à 1,38% par an sur le PER, contre respectivement 2,47% et 2,53% en moyenne chez un acteur traditionnel (chiffres issus d'un rapport de la Banque de France 2025).
Ce total se décompose ainsi :
Au-delà des frais de gestion annuels, nous supprimons purement et simplement toute la ligne des frais d'opération : 0% de frais d'entrée, 0% de frais sur versements, 0% de frais d'arbitrage et 0% de frais de retrait, là où ces frais tournent en moyenne entre 1% et 3% chez les acteurs traditionnels selon les cas.
Avant de souscrire une assurance-vie ou un PER, une seule question compte : quel est le coût total annuel, tout compris ?
Pour le savoir, demandez systématiquement :
Additionnez les quatre. C'est ce chiffre-là, et seulement celui-là, qui déterminera votre capital dans 15 ou 20 ans et pas le pourcentage qui clignote le plus fort sur la page d'accueil. A vous de jouer !


