


Prêt·e à passer à l'action ?
Le plus important est de commencer, à votre rythme.
Simuler mon projet
< 10 min pour se lancer

Lorsqu'il s'agit de préparer sa retraite et de bénéficier d'avantages fiscaux substantiels, le Plan d'Épargne Retraite (PER) se positionne indéniablement comme un outil incontournable.
Car au-delà de l’amélioration de la pension de retraite, le PER est un produit qui génère des bénéfices concrets immédiats, via les différents avantages fiscaux qu’il offre aux épargnants. Qu’ils soient salariés, travailleurs indépendants, TNS…
Cependant, le fonctionnement de cette défiscalisation n’est pas forcément hyper clair de prime abord. Selon votre situation ou vos revenus, le mécanisme peut différer, ce qui rend difficile toute anticipation.
Alors pour lancer ce guide sur la fiscalité du PER, nous allons explorer la base de l’avantage fiscal du PER : le fonctionnement et les plafonds de déduction, ainsi que les déductions fiscales que vous pouvez obtenir lors de vos versements.
Prêt.e ?
Le mécanisme de déduction fiscale des cotisations au Plan d’Épargne Retraite repose sur une logique simple : en versant de l'argent sur votre PER, vous réduisez votre revenu imposable.
En conséquence, vous paierez moins d'impôts, car ce dernier sera calculé sur une base moindre. En contrepartie, les sommes seront imposées à la sortie, au moment de la retraite. Comme les revenus baissent généralement à ce moment-là, votre taux d'imposition est souvent plus faible, et vous devriez donc payer moins d'impôts au total.

💡 L’exemple concret
1️⃣ Si vous déclarez un revenu imposable de 50 000€ dans une année donnée (1 part), et que vous vous situez dans une tranche marginale d'imposition (TMI) de 30%.
2️⃣ Si vous versez 10 000€ sur votre PER au cours de cette année, votre revenu imposable de l'année passera à 40 000€ (50 000€ - 10 000€).
3️⃣ En conséquence, vous économiserez 3 000€ d'impôts (10 000€ * 30%).
En reprenant les paramètres de notre exemple ci-dessus, voici le détail du calcul par tranche d'impôt pour arriver à notre économie (avec le barème 2026, applicable aux revenus 2025) :
Calcul de l'impôt par tranche sans PER
Calcul de l'impôt par tranche avec un PER (10 000€ versés)
Comme l’impôt est progressif, l’avantage fiscal l’est tout autant.
Plus vous êtes imposé (plus votre TMI est élevé), plus cela devient pertinent, même indispensable, d’optimiser votre charge fiscale via un PER !
Vos versements peuvent vous faire basculer dans une TMI inférieure :

📚 Lexique : le taux marginal d’imposition (TMI)
Le taux marginal d'imposition (TMI) représente le pourcentage d'impôts appliqué à la portion la plus élevée de votre revenu imposable, marquant la transition vers une tranche d'imposition supérieure. Ainsi, le TMI augmente à mesure que votre revenu augmente.

⚠️ Pour les microentrepreneurs
Pour les déclarations fiscales, il est essentiel de noter que le revenu imposable est calculé en fonction du type de revenu.
Par exemple, dans le cas d'une micro-entreprise, le revenu imposable correspond au chiffre d'affaires diminué d'un abattement forfaitaire (71 % pour la vente de marchandises, 50 % pour les prestations de services commerciales ou artisanales, 34 % pour les activités libérales), car il n'est pas possible de déduire ses charges réelles en micro-entreprise.
S’il est possible de réduire ses impôts grâce au Plan d’Épargne Retraite, la défiscalisation n’est pas pour autant illimitée. Il existe donc différents plafonds qui viennent réguler et limiter le montant de la déduction fiscale.
Pour autant, le jeu en vaut largement la chandelle car même en étant plafonnées, les économies d'impôt sont réelles, comme nous venons de le voir avec l’exemple précédent ! Mais pour revenir au sujet, comme nous l’avons rapidement vu, les avantages fiscaux offerts par le PER varient légèrement en fonction de votre statut (salarié, travailleur indépendant, etc.). Pour comprendre les plafonds de déduction, il est donc nécessaire de prendre plusieurs exemples.
Sur votre avis d’imposition, dans la partie “Informations complémentaires”, vous pourrez trouver une partie entièrement dédiée au plafond de votre épargne retraite et tout en bas, le saint Graal : votre plafond personnalisé.
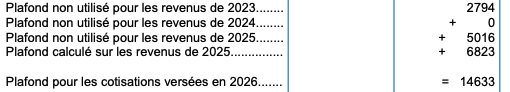
Celui-ci se cumule lorsqu’il n’est pas utilisé, ce qui peut parfois générer un plafond très conséquent ! Le report est de 3 ans pour les plafonds antérieurs à 2026, et de 5 ans pour ceux générés à partir de 2026 (loi de finances pour 2026).
⚠️ Nouveauté 2026 : depuis le 1er janvier 2026, les versements effectués après 70 ans ne sont plus déductibles du revenu imposable.
Cependant, le sujet est un peu plus technique, alors reprenons le cours de nos explications :
Si vous êtes salarié ou assimilé, vous avez la possibilité de cotiser à titre personnel et de choisir si vous souhaitez déduire ces cotisations de votre impôt sur le revenu. Le plafond de déduction est alors déterminé en fonction de vos revenus d'activité de l'année précédente - le fameux N-1 - et égal à 10% du montant net de tous les revenus d'activité déclarés, avec, pour les versements effectués en 2026, un minimum de 4 710€ et un maximum de 37 680€ (soit 10% du PASS 2025 et 10% de 8 fois le PASS 2025).
En étant basé sur vos revenus, le plafond de déduction devient donc universel et s’applique à tous les détenteurs de PER. L’avantage fiscal est donc ouvert à tous les épargnants de moins de 70 ans.
💡 L’exemple concret
Cas 1 : Je déclare 10 000€ de revenus, 10%*10 000€ = 1 000€ < 4 710€ donc le plafond de déduction est de 4 710€.
Cas 2 : Je déclare 50 000€ de revenus, 10%*50 000€ = 5 000€ > 4 710€ donc le plafond de déduction est de 5 000€.
Cas 3 : Je déclare 500 000€ de revenus, 10%*500 000€ = 50 000€ > 37 680€ donc le plafond de déduction est de 37 680€.
⚡️ Bonus : si vous n’avez pas utilisé la totalité de votre plafond des 3 années précédentes, le reliquat est reportable sur l’année en cours. Pour les plafonds générés à partir de 2026, ce report passe à 5 ans.
En tant que micro-entrepreneur, vous cotisez à titre personnel mais vous pouvez également choisir de déduire, ou non, vos cotisations au sein de votre PER.
Cependant, si vous êtes assujetti au versement libératoire de l'impôt, il peut ne pas être judicieux d'opter pour la déductibilité des versements. En effet, le calcul de votre impôt étant forfaitaire, vous ne pourrez pas déduire vos cotisations et ainsi profiter de l'avantage fiscal.
Les travailleurs non-salariés (TNS) peuvent également bénéficier des avantages fiscaux du PER mais le plafond de déduction se calcule différemment, de la manière suivante :
ou, si plus favorable
💡 Sont uniquement concernés les TNS, donc les dirigeants suivants :
💡 L’exemple concret
Mettons que votre bénéfice imposable en 2026 est de 60 000€. Le calcul qui s’applique est le suivant :
10% * 60 000€ + 15% * (60 000€ - 48 060€) = 6 000€ + 1 791€ = 7 791€
7 791 € > 4 806 € donc votre plafond maximal de déduction est de 7 791 €
Si vous êtes TNS et que vous cotisez à titre personnel, le plafond est le même que pour les salariés.
⚡Bonus : pour en savoir plus sur la déduction d’impôts des TNS, vous pouvez consulter notre article dédié : Je suis TNS, comment et de combien réduire mes impôts grâce au PER ?
📚 Lexique : le PASS
Le Plafond Annuel de la Sécurité Sociale, ou PASS, est une référence financière utilisée pour calculer certaines cotisations et prestations sociales.
Le PASS est réévalué chaque année en fonction de l'évolution des salaires et des coûts de la vie. En 2026, il est égal à 48 060 €, soit un plafond mensuel de 4 005 €. En 2025, il était de 47 100 €. Pour les salariés, le plafond de déduction de l'année N se calcule avec le PASS de l'année N-1 ; pour les TNS qui cotisent à titre professionnel, avec le PASS de l'année en cours.
Le Plan d'Épargne Retraite est un produit puissant pour préparer et améliorer votre retraite, tout en réduisant votre charge fiscale.
Comprendre son fonctionnement, ses plafonds et ses différentes déductions fiscales est donc une nécessité. Cela vous permettra de tirer le meilleur parti de l’outil chargé de sécuriser votre avenir en boostant votre épargne au fil des années.
Mais le PER n'est pas la seule enveloppe fiscale à votre disposition. C’est justement ce point précis - les différences entre le PER, le PEA et l'assurance vie - que nous allons traiter dans la suite de ce guide sur la fiscalité du PER. Rendez-vous donc à la page suivante !


