



Prêt·e à passer à l'action ?
Le plus important est de commencer, à votre rythme.
Simuler mon projet
< 10 min pour se lancer

La réforme retraite en filigrane du gouvernement a pour objectif de créer un système universel, qui suscite plusieurs changements majeurs du système de retraite actuel en France.
Les éléments à retenir du système des retraites actuel :
Donc un salarié privé, un indépendant, et un fonctionnaire ne cotisent pas auprès des mêmes caisses, ont plusieurs interlocuteurs et disposent, chacun, de leurs propres règles et de leurs propres modes de calculs.
Donc le système actuel ne donne pas les mêmes droits et les mêmes pensions pour des cotisations égales.
Aujourd'hui, si au cours de votre vie active vous changez de carrière, vous aurez plusieurs régimes de retraite et les modalités de transferts entre eux peuvent être limitées et complexes.
Or, les changements de carrière sont de plus en plus communs aujourd'hui. Cette tendance à la flexibilisation du travail, en cours depuis plusieurs années, a été accentuée avec les crises que nous traversons, la volonté de découvrir d'évoluer, et la recherche de sens. Cela rend la gestion des comptes épargnes très difficile pour les particuliers.
On fait aussi face à des évolutions démographiques. En effet, le nombre d'actifs qui financent les pensions retraites est en baisse constante. En 1960, il y avait 4 actifs pour 1 retraité et d'ici 2050, il n'y aura plus qu'un actif pour un retraité. Quand on ajoute à cela, la hausse de l'espérance de vie, on se rend compte qu'il n'y a plus assez d'actifs pour financer les pensions des retraités.
L'un des grands changements que souhaite apporter la réforme, repose sur le mode de calcul de la retraite afin d'apporter plus de lisibilité, de clarté et d'égalité afin de continuer financer les retraites : on passerait à un système à points où un euro cotisé rapporterait donc un nombre identique de points pour tous.
Lisez notre article sur pourquoi la protection sociale des indépendants est un sujet d'actualité.
Le régime de base, par répartition est donc en pleine évolution, mais tend à réduire les montants des pensions individuelles afin de faire face aux difficultés de financement. Cela est d'autant plus vrai que les taux de cotisation pour la retraite vont être réformés.
Le taux de cotisation c'est la part de votre revenu brut alloué au financement de la retraite. En ce qui concerne votre taux de cotisation, le gouvernement compte instaurer un taux de 28,12%. Pour un salarié, ces cotisations seront partagées avec leur employeur. Cependant, les indépendants subiront entièrement la charge. Pour cette raison, l'Etat a prévu des aménagements pour les indépendants et les professions libérales. Les taux de cotisations seront évolutifs en fonction de vos revenus.
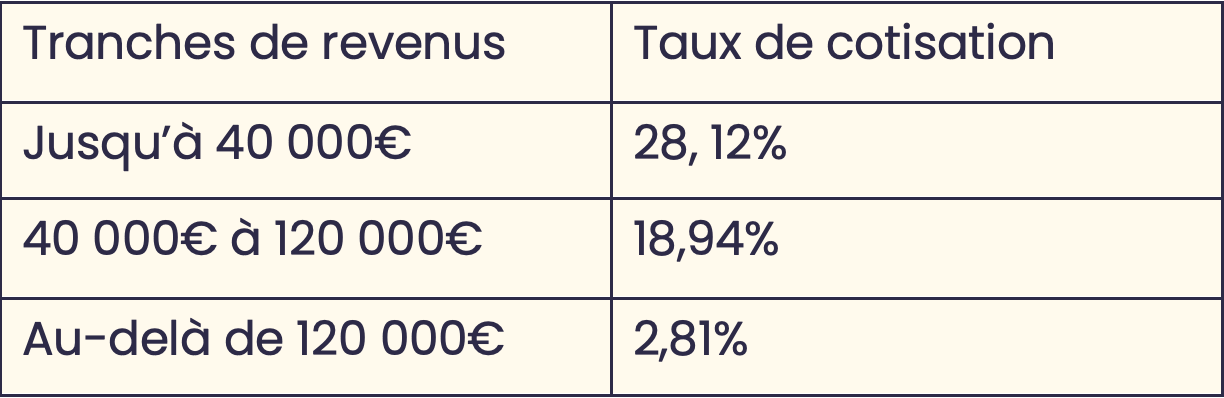
L’assiette de l’ensemble des cotisations sociales des travailleurs indépendants sera modifiée dès 2022.
La chute de vos revenus lorsque vous partirez à la retraite est estimée à au moins 50% ! D'où la nécessité de préparer sa retraite grâce aux dispositifs supplémentaires mis en place par le gouvernement.
Le troisième dispositif de retraite, dit supplémentaire, est donc de plus en plus promu. Celui-ci se fonde sur le principe de la retraite par capitalisation qui fonctionne sur le principe de l'accumulation par les travailleurs d'un stock de capital qui servira à financer les pensions de ces mêmes travailleurs devenus inactifs. C'est donc, par principe, un système d'épargne individuel basé sur l'autofinancement.
C'est un modèle qui existait depuis longtemps en France, avec encore une fois beaucoup d'offres différentes en fonction de son statut professionnel et beaucoup de limitations pour les épargnants !
Bonne nouvelle, puisque ce modèle vient d'être réformé par le gouvernement en 2019 avec la loi PACTE et propose aujourd'hui une plus grande flexibilité, lisibilité et de nombreux autres avantages.
Depuis le 1er octobre 2020, les anciens produits d'épargne-retraite dont le PERP, le PERCO, l'article 83, et le contrat Madelin ne sont plus commercialisés (la loi PACTE 2019).
Le gouvernement a lancé en 2019 un nouveau produit épargne retraite : le plan épargne retraite (PER), qui est le même pour tous, quelle que soit l'activité professionnelle exercée. Le PER est ouvert à tous et est un produit d'épargne long terme dédié à votre retraite.
Donc, si vous êtes indépendant aujourd'hui, mais que vous souhaitez exercer une autre profession d'ici quelques années, vous n'aurez plus besoin d'ouvrir un autre contrat. Vous pouvez continuer à cotiser dans le même compte PER individuel.
Chez Caravel, on a la conviction très forte qu'aujourd'hui, chacun doit pouvoir rêver à sa retraite, quel que soit son âge et son statut professionnel. Le compte pension Caravel est le meilleur outil pour y arriver car il vous accompagne quelque soit votre statut professionnel.
Contrairement au contrat Madelin par exemple, le PER ne demande pas d'obligations annuelles de versements (mais si on vous conseille d'épargner régulièrement). Et les sommes versées sur un PER individuel au cours d'une année sont déductibles de vos revenus imposables de la même année. Le plafond de cette exonération est égal au plus élevé des 2 montants suivants :
Afin de mieux répondre aux enjeux du 21è siècle de la société Française et de ses citoyens, l'Etat compte unifier et simplifier la retraite en France. Vos taux de cotisation changent en fonction de vos revenus. Et si vous possédez un ou plusieurs anciens contrats retraite, ils ne clôturent pas, mais ils ne sont plus commercialisés. Son successeur, le PER, est ouvert à tous.


